وثیقه الکترونیک چیست و چه اثری بر اجاره سند دارد؟
وثیقه الکترونیک، روشی برای انجام الکترونیکی مراحل شناسایی، بررسی و توقیف دارایی بهمنظور تأمین وثیقه قضایی است. این روش میتواند استفاده از دارایی متهم یا شخص ثالث را آسانتر کند؛ اما بهمعنای حذف اجاره سند، کنارگذاشتن سند ملکی یا آزادی خودکار متهم نیست. پذیرش وثیقه همچنان به وضعیت دارایی، مبلغ قرار و تصمیم مرجع قضایی بستگی دارد.
وقتی برای فردی قرار وثیقه صادر میشود، خانواده او معمولاً با چند پرسش روبهرو میشوند: چه مالی را میتوان بهعنوان وثیقه معرفی کرد؟ آیا داشتن سند ملکی ضروری است؟ اگر متهم دارایی کافی نداشته باشد، شخص دیگری میتواند برای او وثیقه بگذارد؟
راهاندازی سامانه ضمانت الکترونیک، شیوه انجام بخشی از این مراحل را تغییر داده است. بااینحال، برای شناخت کاربرد واقعی آن باید میان «سادهترشدن فرایند وثیقهگذاری» و «تأمین دارایی لازم برای وثیقه» تفاوت قائل شویم. سامانه میتواند مسیر اداری را کوتاهتر کند، اما مال موردنیاز همچنان باید معرفی، بررسی و پذیرفته شود.
وثیقه الکترونیک چیست؟
وثیقه الکترونیک اصطلاحی برای انجام الکترونیکی امور مربوط به تأمین وثیقه در بستر سامانه ضمانت الکترونیک است. در این فرایند، اطلاعات دارایی متهم یا وثیقهگذار از مراجع مرتبط استعلام میشود و اقدامات مربوط به بررسی، توقیف و قبولی وثیقه از مسیر الکترونیکی انجام میگیرد.
منظور از «الکترونیک»، نوع تازهای از دارایی نیست. برای مثال، ممکن است همان ملک یا حساب بانکی فرد برای تأمین وثیقه معرفی شود؛ اما شناسایی و بررسی آن با استفاده از ارتباط میان سامانههای مربوط انجام شود.
بنابراین، وثیقه الکترونیک را نباید صرفاً یک درخواست اینترنتی برای آزادی متهم دانست. این فرایند مجموعهای از اقدامات اداری و قضایی است که پذیرش نهایی وثیقه را نیز در بر میگیرد.
آیا سامانه وثیقه الکترونیک هنوز آزمایشی است؟
توضیحاتی که فقط به اجرای آزمایشی طرح در تهران اشاره میکنند، برای بیان وضعیت فعلی کافی نیستند. بر اساس گزارش خبرگزاری صداوسیما در ۲۸ مهر ۱۴۰۵، سامانه ضمانت الکترونیک از ۱۵ مهر در سراسر کشور در دسترس قرار گرفته است. گزارشهای رسمی دادگستریهای البرز و فارس نیز اجرای عملی آن را در این استانها تأیید میکنند.
البته دسترسپذیری سامانه بهمعنای پذیرش بدون بررسی تمام درخواستها نیست. وضعیت دارایی، پاسخ استعلامها، ارزش قابلقبول مال و شرایط پرونده همچنان در نتیجه درخواست اثر دارند.
چه اموالی را میتوان بهعنوان وثیقه معرفی کرد؟
بر اساس بند «خ» ماده ۲۱۷ قانون آیین دادرسی کیفری، وثیقه میتواند شامل وجه نقد، ضمانتنامه بانکی، مال منقول یا مال غیرمنقول باشد. در نتیجه، وثیقه قضایی از نظر قانونی فقط به سند ملکی محدود نیست.
بااینحال، باید میان دو موضوع تفاوت گذاشت:
- دارایی از نظر قانونی قابلیت معرفی بهعنوان وثیقه داشته باشد.
- امکان بررسی، ارزیابی، توقیف و پذیرش آن در پرونده موردنظر فراهم باشد.
صرف قرارگرفتن یک دارایی در عنوان کلی «مال منقول» یا «مال غیرمنقول»، بهمعنای پذیرش قطعی آن نیست.
ملک و سند ملکی
ملک همچنان از داراییهای قابلمعرفی برای وثیقه است. در فرایند الکترونیکی، اطلاعاتی مانند مالکیت، مشخصات ثبتی، ارزش و سابقه توقیف ملک بررسی میشود.
بنابراین، سامانه جدید سند ملکی را کنار نگذاشته است؛ بلکه میتواند مسیر بررسی و ثبت اقدامات مربوط به آن را تغییر دهد.
وجه نقد و حساب بانکی
در فرایند اعلامشده برای سامانه ضمانت الکترونیک، امکان بررسی حسابهای بانکی و انسداد برخط آنها برای تأمین مبلغ قرار پیشبینی شده است.
استفاده از این ظرفیت به میزان موجودی قابلاستفاده و شرایط پذیرش آن بستگی دارد.
سهام بورسی
امکان استعلام و توقیف سهام بورسی نیز در توضیحات رسمی سامانه مطرح شده است. بااینحال، داشتن سهام بهتنهایی برای تأمین هر مبلغی از وثیقه کافی نیست؛ ارزش قابلپذیرش دارایی باید با مبلغ موردنیاز تناسب داشته باشد.
ضمانتنامه بانکی
ضمانتنامه بانکی یکی از مصادیق قانونی وثیقه است. برای استفاده از آن باید شرایط ضمانتنامه و نحوه پذیرش آن با مرجع رسیدگیکننده به پرونده بررسی شود.
خودرو، طلا و سایر داراییها
در توضیحات سامانه، شناسایی اموال مرتبط با پلاک انتظامی مطرح شده و در گزارش رسمی دادگستری البرز نیز به ظرفیت توثیق طلا در چارچوب ضوابط قانونی اشاره شده است.
از این توضیحات نباید نتیجه گرفت که هر نوع خودرو یا طلایی در همه پروندهها فوراً پذیرفته میشود. نحوه احراز مالکیت، ارزیابی و اجرای توقیف باید برای دارایی موردنظر مشخص باشد.
شرایط استفاده از وثیقه الکترونیک چیست؟
برای استفاده از این مسیر، ابتدا باید وضعیت قرار صادرشده و دارایی قابلمعرفی مشخص شود. مهمترین موضوعاتی که بررسی میشوند عبارتاند از:
- صدور قرار وثیقه و مشخصبودن مبلغ آن؛
- احراز هویت و مالکیت شخص معرفیکننده دارایی؛
- بررسی ارزش قابلقبول مال؛
- بررسی وضعیت ثبتی و محدودیتهای احتمالی دارایی؛
- امکان انجام اقدامات لازم برای توقیف یا انسداد مال؛
- صدور قرار قبولی وثیقه از سوی مرجع قضایی.
اهمیت این شرایط در گزارش ۲۹ مهر ۱۴۰۵ دادگستری فارس نیز دیده میشود. در آن گزارش، توقف برخی درخواستها بهدلیل تطبیقنداشتن نتیجه استعلامها و ارزش دارایی با مبلغ موردنیاز اعلام شده است.
بنابراین، ثبت اطلاعات در سامانه را نباید با پذیرش نهایی وثیقه یکسان دانست.
مراحل ثبت وثیقه الکترونیک چگونه است؟
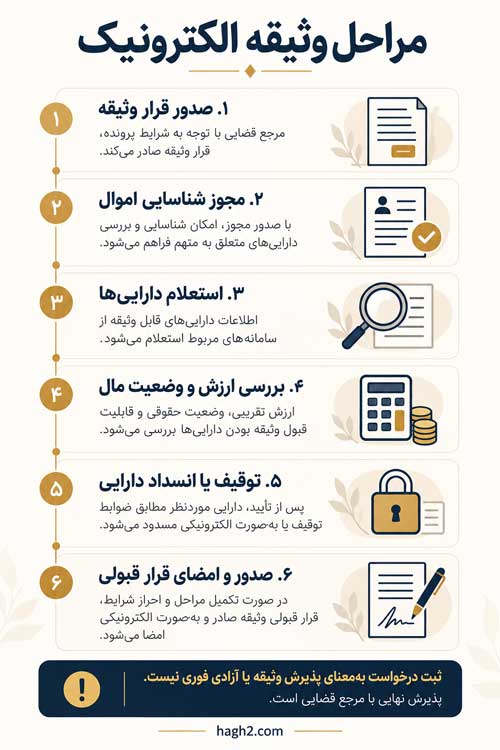
در توضیحات رسمی، دفاتر خدمات الکترونیک قضایی و مسیر خودکاربری اشخاص حقیقی برای انجام امور مربوط معرفی شدهاند. ترتیب کلی اقدامات برای وثیقهگذاری متهم به شرح زیر است.
۱. صدور قرار وثیقه
ابتدا مرجع قضایی، قرار وثیقه را در پرونده صادر میکند و مبلغ آن مشخص میشود. ادامه فرایند تأمین وثیقه بر اساس همین قرار انجام میگیرد.
۲. دریافت مجوز شناسایی و توقیف اموال
مجوز لازم برای شناسایی و توقیف دارایی دریافت و ثبت میشود. در فرایند اعلامشده، تأیید و امضای صورتمجلس از طریق ابزار امضا یا کد ارسالی به تلفن همراه پیشبینی شده است.
۳. استعلام داراییها
اطلاعات اموال از مراجع مرتبط دریافت میشود. این بررسی میتواند اطلاعات حسابهای بانکی، سهام بورسی، املاک و اموال مرتبط با پلاک انتظامی را در بر بگیرد.
۴. بررسی ارزش و وضعیت مال
پس از دریافت اطلاعات، وضعیت دارایی و امکان استفاده از آن برای تأمین مبلغ قرار بررسی میشود. در مورد ملک، مشخصات و وضعیت ثبتی و اطلاعات ارزشگذاری اهمیت دارند.
۵. توقیف یا انسداد دارایی
پس از بررسی و انجام تأییدهای لازم، اقدامات مربوط به توقیف مال یا انسداد حساب انجام میشود.
۶. صدور و امضای قرار قبولی وثیقه
در پایان، فرایند قانونی پذیرش وثیقه با صدور و امضای قرار قبولی تکمیل میشود.
ثبت درخواست، آغاز مسیر بررسی است؛ برای اطلاع از نتیجه باید وضعیت پذیرش وثیقه و تصمیم مرجع پرونده پیگیری شود.
آیا شخص ثالث میتواند برای متهم وثیقه بگذارد؟
بله؛ وثیقهگذار الزاماً خود متهم نیست. در فرایند اعلامشده، شخص ثالث میتواند از طریق دفتر خدمات الکترونیک قضایی یا مسیر خودکاربری، درخواست قبول ضمانت را ثبت و دارایی خود را معرفی کند.
در مورد وثیقه ملکی، اطلاعات شناسایی ملک، از جمله کد جام در فرایند توضیحدادهشده، اعلام میشود. پس از بررسی مالکیت و ارزش دارایی و انجام اقدامات لازم، قرار قبولی وثیقه صادر و توسط وثیقهگذار امضا میشود.
رضایت مالک و انجام تعهدات قانونی وثیقهگذاری ضروری است. معرفی مال دیگری بدون مشارکت و تأیید صاحب آن، جایگزین این مراحل نمیشود.
مزایای وثیقه الکترونیک چیست؟
کاهش رفتوآمد و مکاتبات اداری
انجام الکترونیکی استعلامها و ثبت اقدامات میتواند نیاز به برخی رفتوآمدها و مکاتبات را کاهش دهد. این موضوع برای خانوادههایی که همزمان باید چند مرحله اداری را پیگیری کنند، اهمیت دارد.
کوتاهترشدن زمان بررسی وثیقه
یکی از اهداف سامانه، کاهش فاصله میان معرفی دارایی و تصمیمگیری درباره پذیرش آن است. این ظرفیت بهویژه برای فردی اهمیت دارد که دارایی مناسب دارد، اما مراحل اداری پذیرش آن طولانی شده است.
بااینحال، نمیتوان برای تمام پروندهها زمان یکسان و قطعی تعیین کرد. نوع دارایی، نتیجه استعلامها و اقدامات مرجع رسیدگی در مدت انجام کار اثر دارند.
بررسی داراییهای غیرملکی
اگر متهم ملک نداشته باشد، بررسی سایر داراییهای قابلپذیرش اهمیت بیشتری پیدا میکند. وجه نقد، سهام یا سایر اموال مناسب ممکن است در تأمین وثیقه مؤثر باشند؛ مشروط بر اینکه شرایط لازم برای پذیرش آنها فراهم باشد.
شفافترشدن اطلاعات دارایی
استعلام الکترونیکی میتواند بررسی مالکیت، وضعیت و ارزش دارایی را دقیقتر و قابلپیگیریتر کند. افزایش شفافیت و کاهش خطاهای اداری نیز از اهداف اعلامشده سامانه است.
آیا وثیقه الکترونیک باعث حذف اجاره سند میشود؟
راهاندازی سامانه ضمانت الکترونیک، بهخودیخود بهمعنای حذف اجاره سند نیست. این سامانه شیوه بررسی و پذیرش وثیقه را تغییر میدهد، اما برای فردی که دارایی کافی ندارد، دارایی تازهای ایجاد نمیکند.
اگر متهم وجه نقد، سهام یا دارایی قابلپذیرش دیگری داشته باشد، استفاده از آن ممکن است نیاز او به تهیه وثیقه ملکی از دیگری را کاهش دهد. اما فردی که دارایی کافی ندارد، همچنان باید راه تأمین قرار را متناسب با شرایط پرونده بررسی کند.
از سوی دیگر، امکان معرفی دارایی شخص ثالث در سامانه پیشبینی شده است. وجود این امکان، بهتنهایی تأیید اعتبار هر قرارداد موسوم به «اجاره سند» یا هر واسطه ارائهدهنده این خدمت نیست.
پیش از تصمیمگیری درباره اجاره سند، بهتر است این موضوع روشن شود که آیا خود متهم یا شخص ثالثِ مایل به وثیقهگذاری، دارایی مناسب دیگری برای معرفی دارد یا خیر.
آیا سند ملکی همچنان بهعنوان وثیقه پذیرفته میشود؟
بله؛ مال غیرمنقول همچنان از مصادیق قانونی وثیقه است و در توضیحات رسمی سامانه نیز بررسی و توقیف برخط ملک پیشبینی شده است.
بنابراین، وثیقه الکترونیک و سند ملکی دو گزینه کاملاً جدا از یکدیگر نیستند. ممکن است همان سند ملکی از طریق فرایند الکترونیکی بررسی و پذیرفته شود.
موضوع اصلی این است که ملک از نظر مالکیت، ارزش و وضعیت حقوقی، شرایط لازم برای تأمین قرار را داشته باشد.
اجاره سند و اهمیت بررسی اعتبار وثیقه
برای خانوادهای که امکان تودیع وثیقه ملکی ندارد، فشار زمانی میتواند تصمیمگیری را دشوار کند. در چنین شرایطی، بررسی اصالت سند، واقعیبودن وعدهها و روشنبودن شرایط همکاری اهمیت بیشتری پیدا میکند.
پذیرش مال از سوی مرجع قضایی و توافق مالی با صاحب مال یا واسطه، دو موضوع جداگانهاند. قرارداد خصوصی، بهخودیخود مقام قضایی را به پذیرش وثیقه ملزم نمیکند.
پیش از هر توافق، باید مشخص باشد:
- مالک واقعی دارایی چه کسی است؟
- چه مالی برای وثیقه معرفی میشود؟
- وضعیت مالکیت و محدودیتهای احتمالی آن چیست؟
- شرایط مالی و تعهدات طرفین چگونه تعیین شده است؟
- اگر دارایی پذیرفته نشود، تکلیف توافق چه خواهد بود؟
گروه مشاوران پیشگامان ایران در زمینه اجاره سند برای زندانی فعالیت مستمری داشتهاند و بر اهمیت بررسی اعتبار وثیقه و آگاهی از شرایط آن تأکید میکنند. برای بررسی امکان تأمین وثیقه، ابتدا باید مبلغ قرار، مرجع رسیدگی و وضعیت دارایی قابلمعرفی مشخص شود.
پرسشهای متداول
آیا ثبت درخواست وثیقه الکترونیک بهمعنای آزادی فوری متهم است؟
خیر؛ ثبت درخواست باید به بررسی دارایی، انجام اقدامات لازم و پذیرش قضایی منتهی شود. وضعیت پرونده نیز در نتیجه نهایی اثر دارد.
اگر متهم سند ملکی نداشته باشد، چه میشود؟
باید سایر اموال قابلمعرفی او یا امکان وثیقهگذاری شخص ثالث بررسی شود. نداشتن ملک بهتنهایی بهمعنای نبود همه راههای تأمین وثیقه نیست.
آیا میتوان از سهام یا حساب بانکی برای وثیقه استفاده کرد؟
در فرایند رسمی اعلامشده، توقیف سهام بورسی و انسداد حساب بانکی پیشبینی شده است. کفایت دارایی و شرایط پذیرش آن باید بررسی شود.
آیا ملک شخص دیگری را میتوان برای وثیقه معرفی کرد؟
بله؛ شخص ثالث میتواند با رضایت خود و طی مراحل قانونی، داراییاش را برای تأمین وثیقه معرفی کند. مالکیت، ارزش و وضعیت مال بررسی میشود و پذیرش نهایی با مرجع قضایی است.
آیا وثیقه الکترونیک همان پابند الکترونیکی است؟
خیر؛ وثیقه الکترونیک به فرایند تأمین و پذیرش وثیقه مربوط است. پابند الکترونیکی ابزار نظارت بر رفتوآمد فرد در چارچوب تصمیم قضایی است.
آیا وثیقه الکترونیک تمام مشکلات اجاره سند را برطرف میکند؟
خیر؛ الکترونیکیشدن امور میتواند شفافیت و سرعت را افزایش دهد، اما کمبود دارایی یا اختلافات مربوط به توافقهای خصوصی را خودبهخود برطرف نمیکند.

No comment